

Kiểm soát tín dụng bất động sản không phải là “siết” thị trường, không nhằm chặn vốn, mà để phân luồng dòng tiền vào đúng dự án, giảm đầu cơ và bảo đảm an toàn hệ thống tài chính.
Real estate credit control is not about tightening the market or blocking capital flows, but about directing funds toward the right projects, reducing speculation, and ensuring financial system stability.
Bước điều chỉnh cần thiết
A Necessary Adjustment for the Real Estate Market
Chia sẻ với phóng viên, TS Lê Bá Chí Nhân, chuyên gia kinh tế cho hay, ở góc độ vĩ mô, việc kiểm soát tín dụng đối với lĩnh vực bất động sản trong bối cảnh hiện nay cần được nhìn nhận không phải là biện pháp “siết” thị trường, mà là một bước điều chỉnh cần thiết nhằm bảo đảm an toàn hệ thống tài chính và chất lượng tăng trưởng của nền kinh tế.
Speaking with reporters, Dr. Le Ba Chi Nhan, an economic expert, stated that from a macroeconomic perspective, credit control in the real estate sector should not be seen as tightening the market but as a necessary adjustment to ensure financial system safety and sustainable economic growth.
Theo ông, bất động sản tại Việt Nam có mức độ liên thông rất cao với hệ thống ngân hàng, thị trường trái phiếu doanh nghiệp, đầu tư công và tiêu dùng hộ gia đình. Khi tín dụng chảy quá mạnh vào bất động sản trong thời gian ngắn, rủi ro có thể lan sang toàn bộ nền kinh tế.
According to him, Vietnam’s real estate sector is highly connected with the banking system, corporate bond market, public investment, and household consumption. When credit flows excessively into real estate within a short time, risks can spread across the entire economy.
Vì vậy, kiểm soát tín dụng hiện nay mang tính phòng ngừa chu kỳ hơn là phản ứng xử lý khủng hoảng.
|
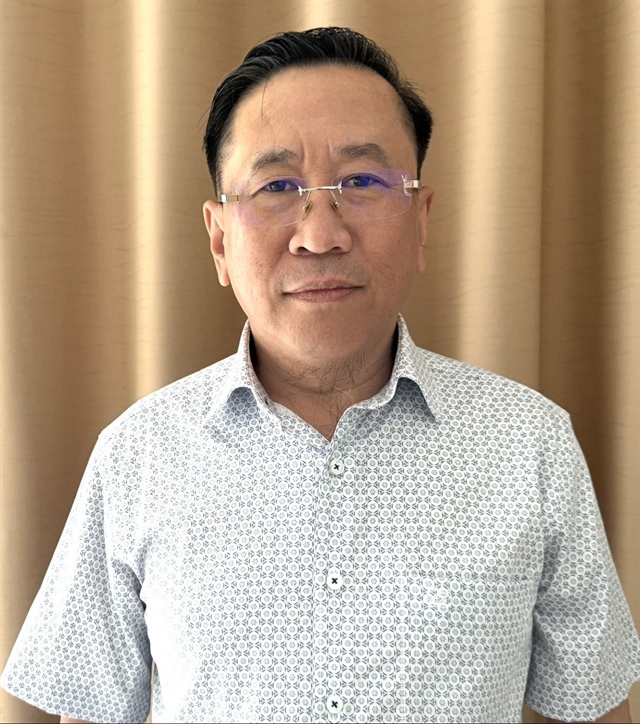
TS Lê Bá Chí Nhân, chuyên gia kinh tế. |
Therefore, credit control at present is a preventive measure against economic cycles rather than a crisis response.
Lãi suất vay mua nhà tăng sẽ tạo ra tác động điều chỉnh rõ rệt đối với hành vi thị trường. Dòng tiền đầu cơ sử dụng đòn bẩy tài chính cao sẽ giảm mạnh, làm chậm tốc độ tăng giá tài sản.
Rising mortgage interest rates will significantly affect market behavior. Speculative capital relying on high financial leverage will decline, slowing the pace of asset price increases.
Theo ông Nhân, đây là điều cần thiết để đưa bất động sản trở về đúng bản chất là lĩnh vực phục vụ nhu cầu ở thực và phát triển đô thị.
According to Mr. Nhan, this adjustment is necessary to bring real estate back to its core purpose of meeting real housing demand and supporting urban development.
Ở tầm vĩ mô, chính sách này thúc đẩy quá trình tái phân bổ nguồn lực của nền kinh tế. Khi tín dụng không còn dễ dàng chảy vào các dự án rủi ro cao, dòng vốn sẽ dịch chuyển sang sản xuất, xuất khẩu, công nghiệp chế biến, hạ tầng và đổi mới công nghệ.
At the macro level, the policy encourages the reallocation of economic resources. When credit no longer easily flows into high-risk projects, capital will shift toward manufacturing, exports, infrastructure, and technological innovation.
Một điểm đáng chú ý là thị trường bất động sản Việt Nam đang bước vào giai đoạn chuyển đổi cấu trúc.
A notable point is that Vietnam’s real estate market is entering a structural transformation phase.
Nếu trước đây thị trường phụ thuộc nhiều vào tăng giá đất và đòn bẩy tài chính, thì giai đoạn tới sẽ dựa vào năng lực phát triển dự án thực chất và khả năng hấp thụ của người dân.
Previously, the market relied heavily on land price increases and financial leverage, but the next phase will depend on real project development capacity and actual demand from residents.
Điều này đồng nghĩa thị trường có thể tăng trưởng chậm lại trong ngắn hạn nhưng ổn định và bền vững hơn.
This means the market may slow in the short term but become more stable and sustainable.
Phân luồng dòng vốn thay vì chặn vốn
Redirecting Capital Instead of Blocking It
Theo TS Lê Bá Chí Nhân, bài toán hiện nay không phải là siết hay nới tín dụng bất động sản, mà là thiết kế cơ chế phân luồng dòng vốn đúng mục tiêu.
According to Dr. Le Ba Chi Nhan, the key issue today is not tightening or loosening real estate credit but designing mechanisms to guide capital flows toward the right objectives.
Mục tiêu là hạn chế đầu cơ nhưng vẫn duy trì nguồn lực cho các doanh nghiệp phát triển dự án thực chất.
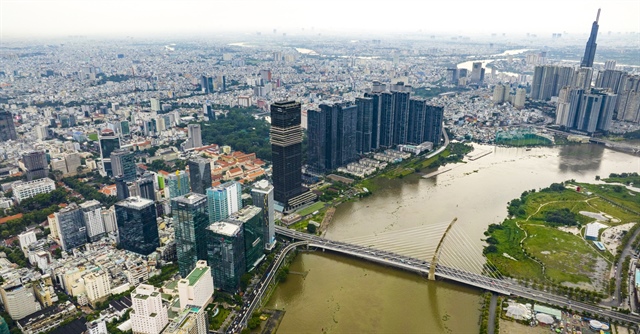 Kiểm soát tín dụng bất động sản không phải là “siết” thị trường mà phân luồng dòng vốn đúng mục tiêu, hạn chế đầu cơ. |
The goal is to limit speculation while maintaining capital for developers with genuine projects.
1. Kiểm soát tín dụng theo mức độ rủi ro dự án
Control Credit Based on Project Risk
Cần chuyển từ kiểm soát theo lĩnh vực sang kiểm soát theo mức độ rủi ro của từng dự án.
Credit control should shift from sector-based policies to project risk-based assessment.
Không nên xem toàn bộ bất động sản là khu vực rủi ro cao vì có sự khác biệt giữa dự án nhà ở phục vụ nhu cầu ở thật và các dự án đầu cơ đất đai.
Not all real estate should be considered high-risk because there is a significant difference between housing projects serving real demand and speculative land investments.
2. Hạn chế đầu cơ bằng công cụ tài chính
Limiting Speculation Through Financial Tools
Có thể áp dụng hệ số rủi ro tín dụng cao hơn với khoản vay mua bất động sản thứ hai hoặc vay ngắn hạn để “lướt sóng”.
Higher credit risk ratios could be applied to loans for second property purchases or short-term speculative investments.
Cách tiếp cận này giúp giảm đầu cơ nhưng không hạn chế người mua nhà ở thực.
This approach helps reduce speculation without restricting genuine homebuyers.
3. Phát triển kênh vốn dài hạn
Developing Long-Term Capital Channels
Doanh nghiệp bất động sản hiện phụ thuộc nhiều vào tín dụng ngân hàng.
Real estate companies currently rely heavily on bank loans.
Việc phát triển thị trường trái phiếu doanh nghiệp minh bạch và có xếp hạng tín nhiệm sẽ giúp huy động vốn bền vững hơn.
Developing a transparent corporate bond market with proper credit ratings will provide more sustainable funding.
4. Cải cách thủ tục pháp lý dự án
Reforming Legal Procedures for Projects
Khó khăn lớn nhất của doanh nghiệp bất động sản không chỉ là vốn mà còn là độ trễ pháp lý.
The biggest challenge for developers is not only capital but also legal delays.
Khi dự án được phê duyệt nhanh, dòng vốn quay vòng tốt hơn và rủi ro tín dụng giảm.
When project approvals become faster, capital circulates more efficiently and credit risks decline.
Định hướng thị trường bất động sản bền vững
Toward a Sustainable Real Estate Market
Về dài hạn, thị trường cần phát triển dựa trên nhu cầu ở thực và hiệu quả khai thác tài sản thay vì tăng giá đất.
In the long term, the market should focus on real housing demand and asset utilization rather than land price speculation.
“Giải pháp tối ưu là không chặn dòng vốn vào bất động sản mà làm cho dòng vốn chảy đúng nơi tạo ra giá trị kinh tế và xã hội”, TS Lê Bá Chí Nhân nhấn mạnh.
“The optimal solution is not to block capital flows into real estate but to ensure capital flows to projects that create real economic and social value,” Dr. Le Ba Chi Nhan emphasized.
Truy cập miễn phí thông tin độc quyền về cho thuê kho, nhà xưởng, đất tại Đồng Nai, Bình Dương, Long An, TP.HCM, …
KHU CÔNG NGHIỆP 247 là đơn vị hoạt động trong lĩnh vực mua, bán, cho thuê nhà xưởng, bất động sản. Chúng tôi tự hào là đơn vị hàng đầu cung cấp các dịch vụ bất động sản tại Việt Nam. Chúng tôi có một đội ngũ chuyên viên tư vấn bất động sản có trình độ chuyên môn cao, giàu kinh nghiệm và luôn lấy chữ TÍN làm trọng.
Phone: 0901 490 348
Email: datkhucongnghiep247@gmail.com
Website: datkhucongnghiep247.com.vn


